Domain marktagenda.de kaufen?
Wir ziehen mit dem Projekt
marktagenda.de um.
Sind Sie am Kauf der Domain
marktagenda.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marktagenda.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **


Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
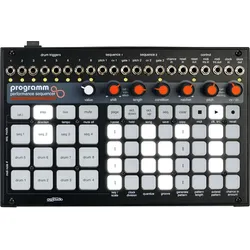
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cre8audio Programmcre8audio Programm; Performance MIDI und CV Step Sequencer; Standalone Sequencer für MIDI Geräte und Eurorack Systeme; 12 unabhängige Sequencer Spuren; Hybrid Sequencer für gleichzeitige MIDI und CV Steuerung; 12 dedizierte MIDI Sequencer Spuren für Melodie und Percussion; 4 monophone Melodie-Spuren mit MIDI (2 davon mit dedizierten analogen Pitch-, CV- und Gate-Ausgängen); 8 Drum Spuren mit dedizierten Gate Ausgängen; Sequencer Länge bis 64 Steps pro Spur; Unterschiedliche Sequencer Längen je Spur möglich; Step Sequencing und Live Recording Betrieb; Always Ready Recall Funktion - zur Wiederherstellung zuletzt gespielter Sequenzen; Spezielle Regler für Tonhöhe, Gate-Länge, Ratcheting, CV/CC, note offset und step conditions; Speichern von bis zu 64 Patterns und 32 Songs; Auswahl von Tonart und Tonleiter; 4 anpassbare Pattern-Generator-Algorithmen; Zuweisbarer Chance-CV-Eingang auf jeden der sechs Parameter eines oder aller Sequenzer; interne und externe Clock-Optionen; MIDI Clock Ein und Ausgang; CV Clock Ein und Ausgang; MIDI TRS Typ A Ein und Ausgang; Chance CV Eingang für externe Random Modulation; Einbau als Eurorack Modul möglich; Eurorack Breite 40 HP; Abmessungen 207 x 138 x 61 mm; Gewicht 0.85 kg309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Kann eine Hypothek übertragen werden?
Kann eine Hypothek übertragen werden? Ja, eine Hypothek kann in der Regel übertragen werden, indem der Kreditnehmer die Hypothek an eine andere Person oder Institution verkauft. Dies wird als Hypothekenübertragung bezeichnet. Der neue Eigentümer der Hypothek übernimmt dann die Verpflichtung, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Es ist wichtig, dass die Übertragung der Hypothek rechtlich korrekt erfolgt und alle Parteien zustimmen. In einigen Fällen kann es auch erforderlich sein, die Zustimmung des Hypothekengebers einzuholen. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
MIXHOME Wochenplaner-kühlschrankkalender Aus Transparentem Acryl Mit 6 Whiteboard-markern Für Tägliche Organisation Und ZeitmanagementWillkommen in unserem Shop! Entdecken Sie unser Kühlschrank-Planer-Set, mit dem Sie Ihren Alltag stilvoll und unkompliziert organisieren können. Das Set besteht aus einer Wochenplanertafel und einem Whiteboard. Die transparente Acryltafel bietet viel Platz zum Schreiben, um Ihre Termine und Menüs übersichtlich festzuhalten. So sparen Sie Platz und strukturieren Ihre Routine mühelos. Sechs Marker in drei verschiedenen Farben – Blau, Lila und Weiß – sind im Lieferumfang enthalten. Sie garantieren ein flüssiges, klares Schreiben und trocknen schnell, um ein Verschmieren zu verhindern. Das Abwischen ist genauso einfach: Ein weiches Tuch oder ein Schwamm genügt, um eine makellose Oberfläche ohne Spuren oder Schatten zu erhalten. Dank vier Haftpunkten haften Whiteboard und Kalender sicher an Metalloberflächen wie Ihrem Kühlschrank. Keine Installation erforderlich: Einfach auf eine ebene Metalloberfläche legen. Platzsparend, leicht zu entfernen und äußerst praktisch. Die Tafel ist aus 3 mm dickem, transparentem Acryl gefertigt, robust, leicht zu reinigen und widerstandsfähig gegen Verziehen, Kratzer und Brüche. Das transparente Design fügt sich nahtlos in Ihren Kühlschrank ein und sorgt für einen minimalistischen Look. Diese vielseitige Planertafel eignet sich perfekt, um Ihre wöchentlichen Projekte, Aufgaben, Einkaufslisten oder Menüs festzuhalten. Sie dient sowohl als Notizblock als auch als Speiseplaner für ein gut organisiertes Leben. Eigenschaften: Artikeltyp: Speiseplaner-Set Material: Acryl Tafelgröße: ca. 40 x 30 cm / 15,7 x 11,8 Zoll Lieferumfang: 2 Speiseplaner 6 Marker 1 Reinigungswerkzeug 1 Stifthalter52,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
cre8audio Programmcre8audio Programm; Performance MIDI und CV Step Sequencer; Standalone Sequencer für MIDI Geräte und Eurorack Systeme; 12 unabhängige Sequencer Spuren; Hybrid Sequencer für gleichzeitige MIDI und CV Steuerung; 12 dedizierte MIDI Sequencer Spuren für Melodie und Percussion; 4 monophone Melodie-Spuren mit MIDI (2 davon mit dedizierten analogen Pitch-, CV- und Gate-Ausgängen); 8 Drum Spuren mit dedizierten Gate Ausgängen; Sequencer Länge bis 64 Steps pro Spur; Unterschiedliche Sequencer Längen je Spur möglich; Step Sequencing und Live Recording Betrieb; Always Ready Recall Funktion - zur Wiederherstellung zuletzt gespielter Sequenzen; Spezielle Regler für Tonhöhe, Gate-Länge, Ratcheting, CV/CC, note offset und step conditions; Speichern von bis zu 64 Patterns und 32 Songs; Auswahl von Tonart und Tonleiter; 4 anpassbare Pattern-Generator-Algorithmen; Zuweisbarer Chance-CV-Eingang auf jeden der sechs Parameter eines oder aller Sequenzer; interne und externe Clock-Optionen; MIDI Clock Ein und Ausgang; CV Clock Ein und Ausgang; MIDI TRS Typ A Ein und Ausgang; Chance CV Eingang für externe Random Modulation; Einbau als Eurorack Modul möglich; Eurorack Breite 40 HP; Abmessungen 207 x 138 x 61 mm; Gewicht 0.85 kg309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerdes, Holger: Veranstaltungen und EventsVeranstaltungen und Events , Das Werk erläutert in Form eines Praxisleitfadens für Veranstaltungsleiter die Aufgaben und Pflichten der Veranstaltungsleitung in und außerhalb fester Gebäude, Einfluss und Auflagen des Arbeitsschutzes, Gefährdungen und Gefährdungsbeurteilungen, Sicherheitskonzepte, Brandschutz, Evakuierung und Crowd-Management. Zielsetzung der Autoren ist, umfassend über alle Aspekte der Veranstaltungssicherheit zu informieren. , Sonstige > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Gerdes, Holger~Jastrob, Olaf~Zweckerl, Tobias, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: 58 Abbildungen, Themenüberschrift: LAW / Securities, Keyword: Arbeitsrecht; Arbeitsschutz; Veranstaltung, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsschutz - ArbSchG~Arbeitssicherheit~Sicherheit / Arbeitssicherheit~Arbeitszeit~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 147, Höhe: 13, Gewicht: 337, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Kann eine Hypothek übertragen werden?
Kann eine Hypothek übertragen werden? Ja, eine Hypothek kann in der Regel übertragen werden, indem der Kreditnehmer die Hypothek an eine andere Person oder Institution verkauft. Dies wird als Hypothekenübertragung bezeichnet. Der neue Eigentümer der Hypothek übernimmt dann die Verpflichtung, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Es ist wichtig, dass die Übertragung der Hypothek rechtlich korrekt erfolgt und alle Parteien zustimmen. In einigen Fällen kann es auch erforderlich sein, die Zustimmung des Hypothekengebers einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.